大切なペットには、いつだって最善の治療を受けさせてあげたいですよね。
でも、もし明日突然急な手術で50万円かかりますと言われたら・・・
あなたは、少しも迷わずにお願いできますか?
突然の高額医療を前にしたとき、お金のことが頭をよぎってしまうことは決して恥ずかしいことではありません。
だからこそ知ってほしいのが、手術・入院特化型の保険という選択肢です。
前回の記事では、ペット保険の必要性や犬・猫別おすすめ保険をご紹介しましたが、今回はさらに深堀り。
手術や入院に絞ることで、保険料をグッと抑える仕組みや、実はメリットの多い保険の掛け持ち(併用)について徹底解説します。
予算を抑えつつ万全の備えをしておきたい方は、ぜひ最後までチェックしてみてくださいね。
前回までの記事

そもそも手術・入院特化型ってどんな保険?普通の保険との違いを解説
ペット保険は大きく分けると、通院・入院・手術を幅広くカバーする「フルカバー型」と、特定の治療に限定した「特化型」の2つに分類されます。
このうち「手術・入院特化型」とは、通院時の補償を対象外とし、高額になりやすい手術費用やそれに伴う入院費用のみを補償対象とした保険です。
日常的な通院治療の補償を省くことで、補償の範囲を限定している点が最大の特徴です。
「特化型」と「フルカバー型」の違い
両者の主な違いは「補償範囲」「月々の保険料」「1回あたりの補償限度額」の3点です。
| 比較項目 | フルカバー型 | 特化型 |
| 補償範囲 | 通院・入院・手術 | 手術・手術に伴う入院 |
| 月々の保険料 | 3,000円から5,000円程度 | 1,000円前後 |
| 手術1回あたりの限度額 | 10万円~20万円程度 | 50万円~60万円程度 |
| 利用頻度 | 高い | 低い |
ペット保険の請求内容の大半は「通院」が占めています。
そのため、通院補償をカットした特化型は保険会社の支払いリスクが下がり、結果として加入者が支払う毎月の保険料を安く抑えることができます。
特化型ペット保険のメリット
1. 保険料負担を抑えられる
同じ補償割合でも、フルカバー型に比べて月々の保険料が大幅に安くなります。
シニア期に入って保険料が値上がりする局面でも、負担を低く抑えやすい傾向があります。
2. 高額な手術に対する支払限度額が大きい
フルカバー型では「手術1回あたり10万円まで」といった上限が設けられていることが多いのに対し、特化型では「1回あたり50万円まで」など、大型手術に耐えうる手厚い限度額が設定されている事が多く見られます。
特化型ペット保険のデメリット・注意点
1. 日常的な通院費は全額自己負担になる
皮膚疾患や外耳炎、慢性疾患の継続投与など、数千円〜数万円規模の通院費用に対しては保険が支払われません。
2. 手術後の通院検査費用が対象外になる場合がある
手術当日費用や入院費用は保証されても、手術を決定するための事前の検査(CT検査や血液検査)や、退院後の経過観察通院は対象外となることもあります。
3. 窓口精算に対応していないケースが多い
動物病院での窓口で自己負担分だけを支払う「窓口精算」が使えず、一度病院へ全額を支払い、後日保険会社へ請求書類を送付して精算する形式の保険が多く見られます。
手術や入院になるといくらかかる?実際の費用例をチェック
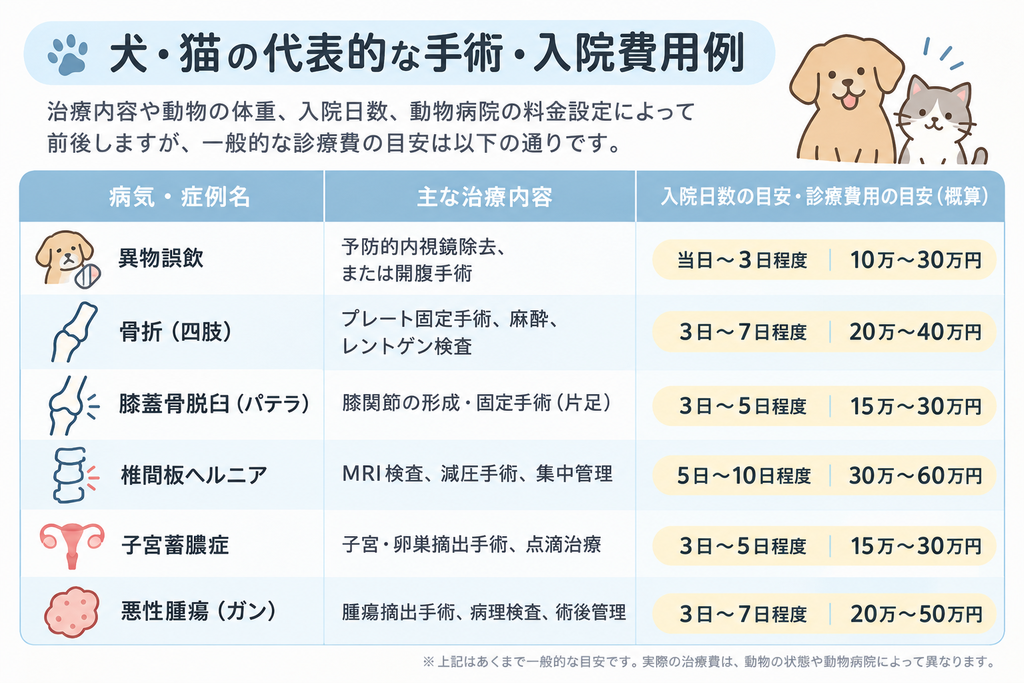
では、いったい手術や入院になると具体的にいくらくらいかかってくるのでしょうか?
動物病院の診察費用には自由診療が適応されるため、公的医療保険がある人間に比べて高額になりやすい特徴があります。
特に、手術や数日間の入院が伴う治療では、一度の支払が数万円から数十万円規模に達することが少なくありません。
ここでは、犬や猫で発生頻度が高い代表的な症例をもとに、手術費・入院費の具体的な費用例を解説します。
犬・猫の代表的な手術・入院費用
費用が高額化する主な原因
1. 手術以外にかかる関連費用
手術を行う場合、執刀・麻酔費用だけでなく、事前の血液検査・レントゲン・CT・MRIなどの精密検査費用や、術後の処置代・抗生剤等の処方薬が加算されます。
2. 入院管理費と点滴・処置料
入院は「入院管理料(数千円〜1万円程度/日)」に加え、酸素ケージの使用料、定期的な点滴・注射費用が日割りで発生します。入院日数が伸びるほど費用は比例して増加します。
3.夜間・緊急対応の加算
誤飲や急性症状などで夜間緊急病院に搬送された場合、通常の診察料とは別に夜間選定後加算(5,000円〜15,000円程度)が加わります。
このように、数万円単位の定期的な通院費とは異なり、手術や入院を伴う治療では一度に数十万円規模の資金が必要となります。
資金手当ての手段として「手術・入院特化型保険」を確保しておくことで、突発的な大型出費のリスクを軽減できます。
月1,000円で万全に!ペット保険を掛け持ちするメリット
ペット保険は1社だけでなく2つの保険に同時に加入する「掛け持ち(併用)」という選択肢があります。補償範囲の異なる保険を組み合わせることで、1社だけではカバーしきれない医療費の自己負担を最小限に抑えることが可能です。
なぜ2つ掛け持ちが機能するのか
掛け持ちの典型的な手法は
・少額の通院に強い保険(フルカバー型または通院特化型)
・大型出費に強い保険(手術・入院特化型)
この2つの組み合わせがおすすめです。
1社のフルカバー保険だけであらゆる事態に備えようとすると、補償割合(70%〜100%)や1回あたりの支払限度額、年間の利用回数制限などがネックになり、高額診療時に自己負担が大きく残るケースがあります。
補償タイプの異なる2社を併用することで、以下のような相乗効果が得られます。
◦1社に補償限度額を超えた分を、もう1社でカバーできる
◦免責金額が設定されているプランでも、もう片方の保険で相殺できる
◦日常的な通院も、突発的な高額手術も両方手厚く保護できる
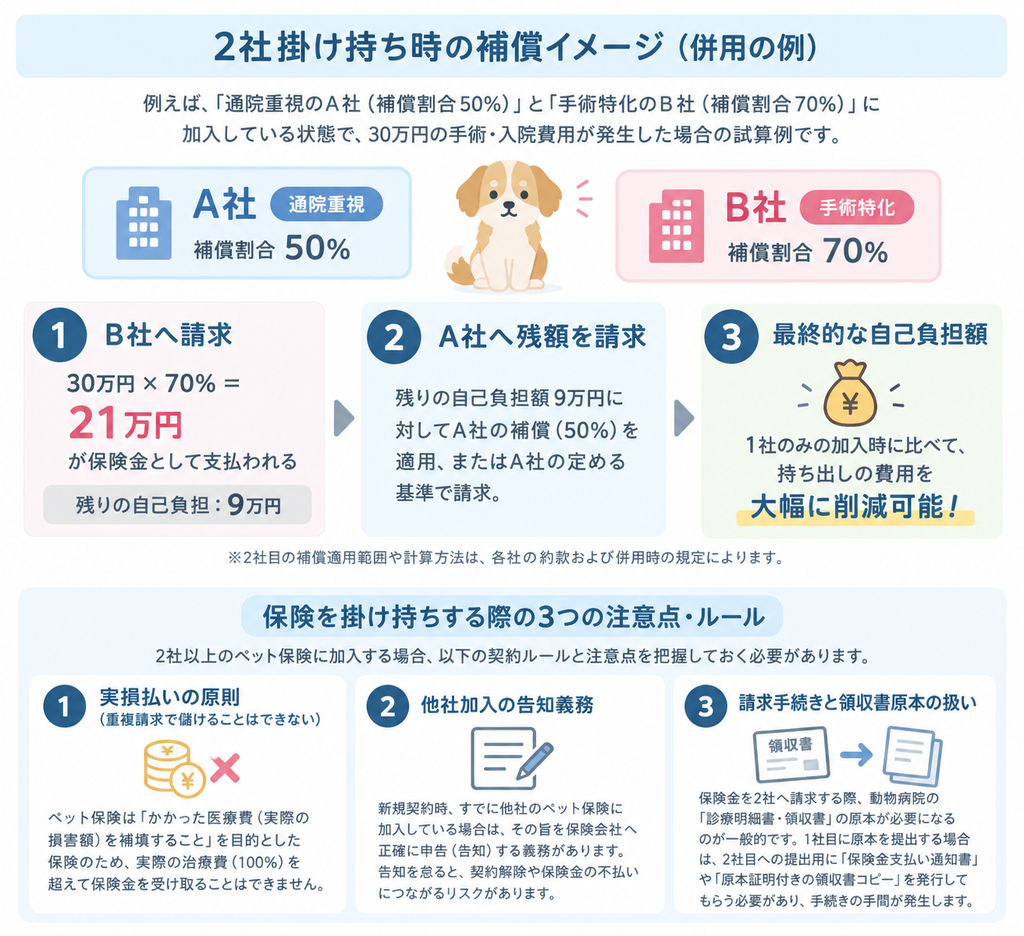
掛け持ちの補償イメージ
※2社の補償範囲や計算方法は、各社の約款および併用時の規定によります
保険を掛け持ちする際の3つの注意点・ルール
2社以上のペット保険に加入する場合、以下の契約ルールと注意点を把握しておく必要があります。
実損払いの原則
ペット保険は「かかった医療費を補填すること」を目的とした損害保険・共済の一種です。
そのため、2社から保険金を受け取る場合でも、実際の治療費を超える保険金を受け取ることはできません。言いかえると重複保険では儲けることは出来ないということです。
他社加入の告知義務
保険の新規加入時、すでに他社のペット保険に加入している場合は、その旨を保険会社へ正確に申請・告知する義務があります。
告知を怠ると、契約解除や保険金の不払いにつながるリスクがあります。
請求手続きと領収書原本の扱い
保険金を2社へ請求する場合、動物病院の発行する診療明細書・領収書の原本が必要になります。
1社目に原本を提出する場合は、2社目への提出用に保険金支払い通知書や原本証明書付きの領収書のコピーを発行してもらう必要があり、手続きの手間が発生します。
まとめ:突発的な高額リスクは特化型保険や掛け持ちで賢く守ろう!
今回は手術・入院特化型保険の特徴と、保険の掛け持ちについての解説をしました。
- 手術・入院特化型保険は、通院補償をカットすることで月々の保険料を格段に安く抑えられる。
- 骨折やヘルニア、誤飲などの高額手術では、一度に30万円~50万円以上の支払が発生することもある
- 月々1,000円程度の特化型保険を追加することで、急な高額医療が発生した際の自己負担額を大幅に軽減できる
日常的な通院費は自己資金で対応し、家計へのダメージが大きい手術・入院費だけに絞って保険を活用するのは非常に合理的な方法です。
毎月の固定費は抑えたいけれど、いざというときに高額支払いは難しいという方は、ぜひ手術・入院特化型保険や保険の掛け持ちを検討してみてください。
コメント